 5T Network
Financement participatif entreprise : don, prêt ou capital, que faut-il céder en échange ?
Le financement participatif permet à une entreprise de collecter des fonds en ligne auprès de particuliers ou d’investisseurs, par l’intermédiaire d’une plateforme. Il peut financer une création, une reprise ou un développement. Pour savoir s’il convient à votre projet, commencez par une question : pouvez-vous livrer une contrepartie, rembourser un emprunt ou accueillir de nouveaux actionnaires ? Chaque option engage différemment votre trésorerie et votre entreprise.
Choisir le mécanisme selon ce que l’entreprise peut offrir
Le crowdfunding ne constitue pas une ressource gratuite. Même sans intérêts à payer, une campagne exige du temps, des frais et des engagements. Le bon mécanisme dépend autant du besoin financier que de votre capacité à tenir ces engagements.
| Forme | Usage pertinent | Engagement principal | Point de vigilance |
|---|---|---|---|
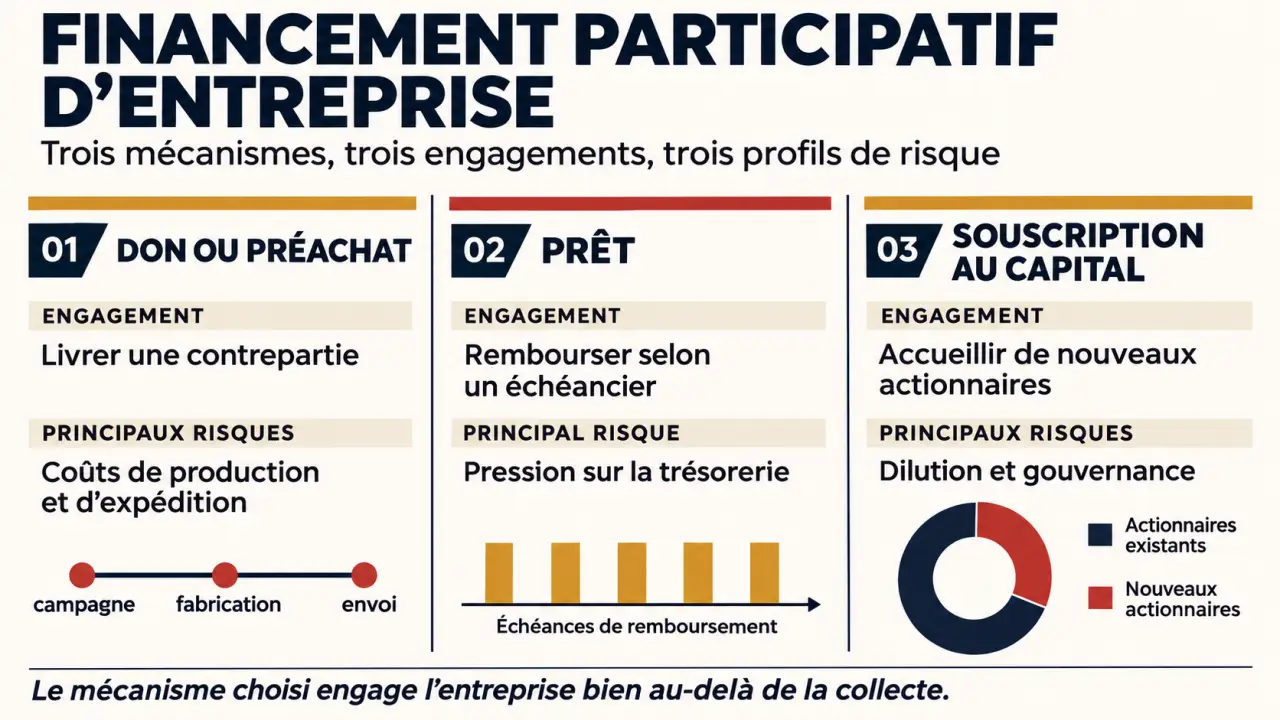
| Don avec ou sans contrepartie | Lancement, projet fédérateur, test d’un produit | Livrer les contreparties promises, le cas échéant | Coût de production et d’expédition |
| Prêt avec ou sans intérêt | Investissement ou développement avec capacité de remboursement | Rembourser selon le contrat | Pression sur la trésorerie |
| Souscription au capital | Croissance nécessitant des fonds propres | Accorder des droits aux nouveaux actionnaires | Dilution et gouvernance |
Don et préachat : mobiliser de futurs clients
Les contreparties peuvent être symboliques, matérielles ou correspondre au préachat d’un produit ou service. Cette formule permet de tester l’accueil du marché sans contracter un emprunt. Attention toutefois : une précommande implique une livraison. Une collecte réussie peut fragiliser l’entreprise si le prix des contreparties couvre mal leur fabrication, leur emballage et leur expédition.
Prêt et capital : deux engagements très différents
Dans le crowdlending, l’entreprise emprunteuse conclut un contrat avec chaque prêteur. Elle doit pouvoir supporter les échéances, y compris si son développement est moins rapide que prévu. Dans le crowdequity, les souscripteurs d’actions deviennent actionnaires : ils disposent notamment de droits d’information et de participation aux assemblées générales. Dividendes et plus-value restent éventuels ; l’ouverture du capital réduit la part relative des associés existants.
Définir un besoin finançable, pas seulement un montant souhaité
Une campagne convaincante finance un projet identifiable : une première série de produits, un équipement ou une étape de développement. Elle explique ce que l’argent rend possible et à quelle échéance. Les créateurs, repreneurs, entrepreneurs individuels et sociétés peuvent envisager cette solution, mais leur admissibilité dépend du mécanisme et des critères de la plateforme.
Considérez la collecte comme une clé destinée à ouvrir une porte précise. Quelle étape deviendra accessible une fois les fonds reçus : lancer la production, obtenir une certification, honorer des commandes ? Décrivez aussi ce qui manque encore pour franchir cette porte. Si un local, une autorisation ou un fournisseur indispensable n’est pas sécurisé, l’argent seul ne débloquera pas le projet. Cette lecture par dépendances évite de financer une étape inutilisable.
Votre objectif doit intégrer le besoin opérationnel, les commissions, la communication, les contreparties, les frais de paiement éventuels et les conséquences fiscales. Les commissions mentionnées par Entreprendre Service-Public vont de 0 à 12 % des sommes récoltées ; vérifiez leur assiette et les prestations incluses.
Exemple purement illustratif : pour conserver 20 000 € après une commission de 8 %, il faut collecter environ 21 740 €, avant tout autre coût. Le calcul consiste à diviser le besoin net par 0,92. Ajouter simplement 8 % au besoin ne suffit pas.
Le financement participatif peut compléter un prêt bancaire, un prêt d’honneur, un microcrédit ou une subvention. Une communauté mobilisée peut renforcer la crédibilité du projet, sans garantir l’obtention d’un autre financement.
Comparer les plateformes sur le coût, le public et les règles
Une plateforme généraliste rassemble des projets variés ; une plateforme spécialisée cible un secteur ou une communauté. L’audience pertinente compte davantage que la seule notoriété. Examinez les projets comparables au vôtre, les critères de sélection et l’accompagnement effectivement proposé.
Registres officiels et données des marchés financiers européens : Consultez les registres et données de marché compilés par l’ESMA à partir des notifications et informations transmises par les acteurs financiers.
- Coût total : commission, frais fixes, paiement, conseil et frais éventuels en cas d’échec.
- Collecte : objectif obligatoire ou flexible, durée, annulation et remboursement des contributeurs.
- Versement : conditions de déblocage, justificatifs et délai de réception des fonds.
- Accompagnement : préparation du dossier, communication, contrats et suivi.
- Conformité : identité juridique et autorisation correspondant au service proposé.
Pour les activités de prêts rémunérés et de souscription de titres relevant du cadre européen, vérifiez le statut de prestataire de services de financement participatif (PSFP) dans le registre de l’ESMA. Une simple mention commerciale ne suffit pas. Si une assurance est proposée, l’immatriculation de l’intermédiaire concerné se vérifie auprès de l’ORIAS ; elle ne remplace pas l’autorisation de financement.
Ne confondez pas montant affiché et argent disponible. Les fonds sont souvent versés à la clôture, une fois les conditions réunies. Dans une collecte « tout ou rien », un objectif non atteint peut entraîner l’annulation des contributions selon les règles contractuelles. Prévoyez ce scénario avant d’engager des dépenses irréversibles.
Vérifier les plafonds, la fiscalité et les risques avant signature
Les limites dépendent du montage juridique et du régime applicable. La fiche Entreprendre Service-Public mentionne les repères suivants, à faire confirmer pour l’offre envisagée : ils ne doivent pas être interprétés comme des plafonds universels interchangeables.
- Dons : 5 000 000 € sur 12 mois.
- Prêts avec intérêt : 2 000 € par prêteur et par projet, durée maximale de 7 ans et montant empruntable de 5 000 000 € par projet dans le cadre décrit.
- Prêts sans intérêt : 5 000 € par prêteur et par projet, sans limitation de durée, pour un montant maximal de 1 000 000 € par projet.
- Souscription de titres : 8 000 000 € sur 12 mois dans le cadre présenté, sans plafond individuel fixé par la loi ; le régime européen PSFP possède son propre périmètre.
Le traitement comptable et fiscal dépend de la nature des sommes : un emprunt, un apport en capital et une recette de prévente ne se traitent pas de la même manière. Les contreparties peuvent notamment soulever des questions de TVA. Faites valider le traitement par votre expert-comptable avant le lancement.
La réduction d’impôt Madelin de 18 % évoquée pour certaines souscriptions au capital concerne les investisseurs et reste soumise aux conditions du dispositif applicable. Ne la présentez jamais comme automatique. De même, expliquez clairement les risques : perte en capital, impayés d’intérêts et difficulté de revente des titres non cotés. L’autorisation d’une plateforme ne garantit pas la réussite du projet.
Préparer la mobilisation et organiser l’après-campagne
Une plateforme fournit un cadre, pas une communauté acquise. Avant l’ouverture, identifiez les clients, partenaires et relais susceptibles de soutenir le projet. Préparez une présentation précise : identité du porteur, objectif, budget, utilisation des fonds, calendrier et principaux risques.
- Avant : sécurisez les devis, testez les contreparties et préparez vos supports de communication.
- Pendant : expliquez les avancées, répondez aux objections et mobilisez vos relais sans promettre de résultat garanti.
- Après : confirmez le montant net reçu, suivez les dépenses et respectez les engagements contractuels.
Les fonds doivent être utilisés conformément au projet présenté. Organisez dès le départ le suivi des livraisons, des remboursements ou des informations dues aux actionnaires. Si un retard survient, informez les contributeurs avec ses conséquences et les mesures envisagées. La campagne ne s’achève pas au versement des fonds : sa réussite se mesure aussi à la tenue des promesses.