 5T Network
Prêt création entreprise : renforcer son apport sans perdre le contrôle du capital
Un prêt pour une création d’entreprise peut financer les équipements, les stocks et certains besoins de trésorerie. Le choix dépend surtout de votre apport, de votre capacité de remboursement et du risque personnel accepté. Prêt bancaire, prêt d’honneur et prêt familial peuvent se compléter, mais ils n’engagent pas les mêmes personnes et n’obéissent pas aux mêmes conditions.
Choisir un financement en sachant qui rembourse
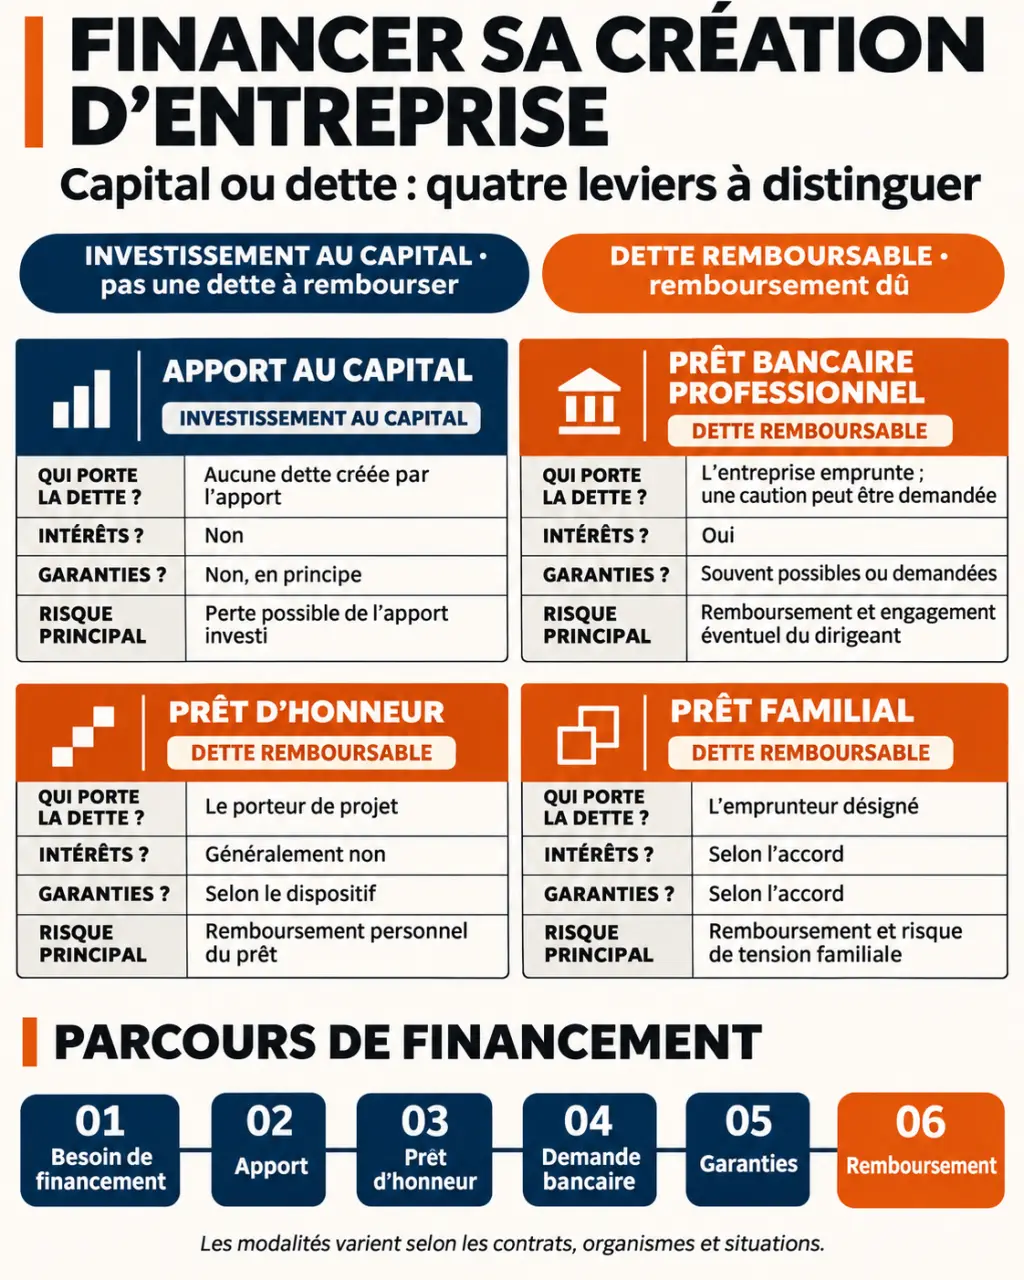
Avant de comparer les taux, identifiez qui porte la dette. Un prêt bancaire professionnel finance l’activité ; lorsqu’une société emprunte, elle est débitrice. Le prêt d’honneur, lui, est accordé personnellement au créateur. Cette différence reste déterminante si le démarrage prend du retard.
| Solution | Fonctionnement | Principal point de vigilance |
|---|---|---|
| Prêt bancaire professionnel | Dette professionnelle avec intérêts, sans entrée d’investisseur au capital | Échéances, frais et garanties demandées |
| Prêt d’honneur | Prêt personnel au porteur de projet, sans intérêts ni garantie personnelle | Remboursement personnel et sélection du dossier |
| Prêt familial | Somme remboursable selon les conditions convenues avec un proche | Écrit, déclaration et conséquences sur la relation familiale |
| Entrée au capital | Investissement en échange de parts ou d’actions | Partage du capital, des décisions et des gains éventuels |
L’entrée d’investisseurs au capital n’est donc pas un prêt : elle n’impose pas le même échéancier de remboursement, mais entraîne une dilution. À l’inverse, emprunter permet de conserver son capital, sans supprimer les engagements envers le prêteur.
Les solutions peuvent se cumuler. Un prêt bancaire peut accompagner un prêt d’honneur ou un crédit-bail pour les équipements, sous réserve d’acceptation. Évitez toutefois d’additionner les financements sans mesurer leur charge globale.
Renforcer l’apport avec un prêt d’honneur
L’apport rassure le financeur et contribue à absorber les premières dépenses. Le CIC recommande de prévoir 20 à 30 % du financement sollicité comme apport. C’est un repère propre à cette présentation, pas une obligation légale ni une règle commune à toutes les banques. Un financement sans apport peut être étudié, mais son acceptation dépend du projet, des garanties et des perspectives de remboursement.
Des montants variables selon les réseaux
Selon Bpifrance Création, les prêts d’honneur d’Initiative France se situent habituellement entre 3 000 et 50 000 €, pour un montant moyen de 10 000 €. Ceux du Réseau Entreprendre vont généralement de 15 000 à 50 000 €, avec une moyenne de 29 000 €. Pour des projets de développement structurant, la fourchette mentionnée atteint 30 000 à 90 000 €. Ces repères ne constituent pas un droit au financement.
Le prêt d’honneur sert de pont entre l’épargne du créateur et la confiance bancaire. Ce pont doit toutefois tenir sur deux appuis : une entreprise capable de dégager des ressources et un budget personnel capable de supporter le remboursement. Renforcer l’apport avec une dette personnelle améliore le montage présenté à la banque, mais ne crée pas d’argent gratuit. Construisez donc deux calendriers distincts, professionnel et personnel, puis vérifiez qu’ils restent compatibles.
Un levier, pas une promesse d’accord bancaire
Bpifrance Création cite un financement bancaire complémentaire moyen de 9,5 € pour 1 € de prêt d’honneur chez Initiative France et de 13 € pour 1 € au Réseau Entreprendre. Ces moyennes illustrent un effet de levier, sans garantir le résultat de votre demande. Le dispositif peut aussi s’accompagner d’un suivi gratuit pendant le démarrage et le premier développement.
Comparer montant, durée et coût réel du crédit
Le montant à emprunter doit correspondre aux besoins identifiés : machines, véhicule, logiciels, stocks et trésorerie de démarrage. Ne limitez pas le calcul aux achats visibles : le décalage entre les dépenses et les encaissements clients doit aussi être couvert.
Les conditions d’une offre ne valent pas pour toutes les banques
Le prêt création d’entreprise du CIC est présenté avec les caractéristiques suivantes, à faire confirmer lors de la demande :
- un montant de 3 000 à 50 000 € ;
- une durée allant jusqu’à 7 ans ;
- un crédit amortissable à taux fixe ou variable ;
- un différé de remboursement du capital de 6 mois maximum ;
- des frais de dossier de 1 %, plafonnés à 250 €.
Le Crédit Mutuel indique une mise en place possible dans les 36 mois suivant la création ou la reprise. Les pages bancaires évoquent des durées souvent supérieures à 5 ans pour les immobilisations et un minimum de 36 mois pour les stocks. Ce sont des indications liées aux offres présentées, non des durées universelles.
Regarder au-delà du taux affiché
Comparez les propositions à montant et durée identiques. Le TEG, ou taux effectif global, permet d’apprécier les coûts intégrés : intérêts, dossier, garantie et assurance selon les conditions applicables. Demandez également le montant total à rembourser et l’échéancier.
Un différé de capital reporte son remboursement, mais ne dispense pas nécessairement de payer les intérêts et l’assurance. Un taux variable peut modifier le coût du crédit. Enfin, les intérêts peuvent être déductibles du résultat fiscal selon le régime applicable : l’exemple bancaire d’un impôt sur les sociétés à 25 % n’est pas transposable automatiquement à chaque entreprise.
Limiter le risque personnel et formaliser l’aide des proches
Une caution personnelle peut engager votre patrimoine dans les limites prévues au contrat. Vérifiez son montant, sa durée et ses conditions de mise en jeu. Le CIC cite des contre-garanties de Bpifrance, France Active ou SIAGI susceptibles de limiter les garanties personnelles ; leur intervention n’efface pas la dette.
Examinez aussi les garanties d’assurance, exclusions et délais de prise en charge. Le Crédit Mutuel et le CIC présentent une assurance sans formalité médicale pour certains clients fidèles, avec une enveloppe reconstituable jusqu’à 500 000 € par assuré et une adhésion avant 62 ans, sous conditions. Cet avantage n’est pas généralisable à tous les emprunteurs.
Pour un prêt familial, Service-Public.fr indique qu’un écrit est nécessaire au-delà de 1 500 €. Précisez le montant, les intérêts éventuels et le calendrier de remboursement, même lorsque la confiance est totale.
Au-delà de 5 000 €, une déclaration au moyen du formulaire n° 2062 est requise auprès du service des impôts compétent. Plusieurs prêts inférieurs à ce seuil peuvent aussi être concernés si leur cumul annuel le dépasse. Vérifiez qui doit déclarer selon votre situation : une absence de déclaration ou des omissions et inexactitudes peuvent entraîner une amende de 150 €.
Préparer une demande cohérente avant les rendez-vous
Pour un prêt d’honneur, contactez l’association locale d’Initiative France ou du Réseau Entreprendre. Le parcours comprend un examen du dossier et une présentation devant un comité d’agrément. Les critères, montants et modalités de remboursement dépendent du réseau et du projet.
Pour préparer les échanges avec le réseau puis la banque, rassemblez les éléments suivants, en faisant confirmer les justificatifs exigés :
- Un plan de financement initial séparant besoins, apport et emprunts sollicités.
- Un prévisionnel et un plan de trésorerie intégrant les échéances et un démarrage moins favorable que prévu.
- Des justificatifs du projet : devis, éléments commerciaux, expérience et documents juridiques selon l’avancement.
- Un budget personnel intégrant les prêts d’honneur ou familiaux.
Avant de signer, faites préciser les conditions de déblocage, les garanties, l’assurance et le remboursement anticipé. Le bon prêt de création d’entreprise n’est pas simplement celui qui finance le lancement : c’est celui dont les échéances restent supportables une fois l’activité commencée.